中小银行大额存单利率逆势上调
2026-10-10 01:00 · 0 阅读 · 来源:百度热搜「中小银行大额存单利率逆势上调」 · AI 辅助整理
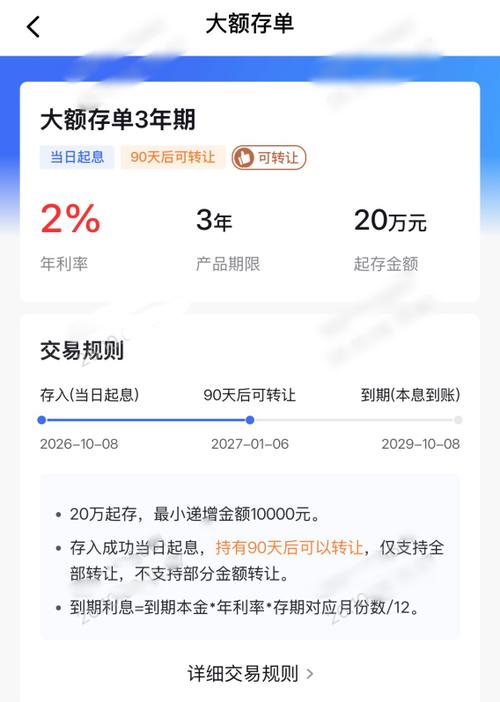
近期,部分中小银行对大额存单利率进行了上调,与国有大行重启长期大额存单的动作形成呼应。锡商银行推出年化2%的3年期大额存单,邯郸银行也上新了多款存单产品。这一现象出现在存款竞争压力从大行向中小银行传导的背景下,引发市场关注。
从行业背景看,大额存单一直是银行吸收稳定存款的重要工具。国有大行重启长期大额存单,意味着对中长期资金的需求有所上升,这给中小银行带来了一定的客户分流压力。中小银行在品牌、网点等方面相对处于劣势,往往需要依靠更有吸引力的利率来留住和吸引储户。因此,上调大额存单利率被视为一种防御性揽储策略,目的在于稳定存款规模,避免资金过度流出。
不过,业内普遍认为,中小银行利率进一步上行的空间有限。一方面,监管对存款利率的引导和约束仍在持续,银行不能随意抬高利率进行恶性竞争;另一方面,净息差压力是中小银行面临的现实问题。如果存款成本上升过快,而贷款端收益难以同步提升,银行的盈利能力会受到挤压。因此,上调利率更多是阶段性、结构性的调整,而非长期趋势。
对于普通储户而言,中小银行大额存单利率上调意味着在同等期限下可能获得相对更高的利息回报。但选择时也需要综合考虑银行的经营状况、存款保险保障以及自身的资金流动性需求。大额存单通常有起存金额门槛,提前支取可能面临利息损失,储户应根据自身情况合理配置。
总体来看,中小银行上调大额存单利率是当前存款市场竞争的一个缩影。在国有大行与中小银行之间,存款争夺仍在持续,但利率的调整幅度和节奏将受到多重因素制约。未来,中小银行如何在揽储与成本控制之间找到平衡,仍是值得关注的话题。